
Waarom residentieel vastgoed een sterke bescherming is tegen inflatie
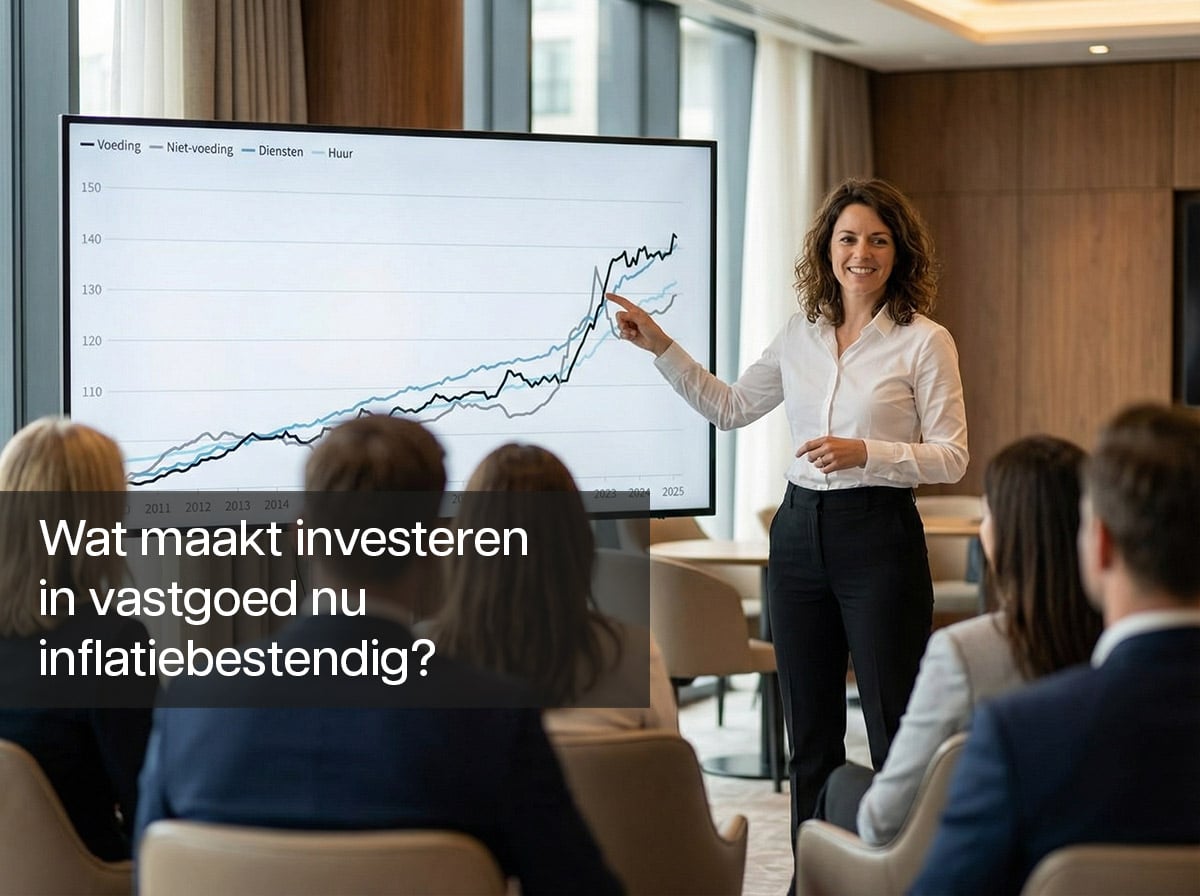
De inflatie vreet aan je koopkracht. Spaargeld verliest waarde, kosten stijgen en financiële zekerheid komt onder druk te staan. In die context wordt residentieel vastgoed vaak omschreven als een “inflation hedge”: een bescherming tegen inflatie.
Maar hoe werkt dat concreet? Waarom blijven woningen en appartementen hun waarde beter behouden dan liquide middelen? En wat zijn de nuances waar investeerders rekening mee moeten houden?
1. Vastgoed stijgt mee met inflatie (kapitaalgroei)
Wanneer inflatie toeneemt, stijgen bouwmaterialen, grondprijzen en loonkosten. Nieuwbouw wordt duurder. Dat heeft een rechtstreeks effect op de waarde van bestaande woningen.
Wie al vastgoed bezit, ziet vaak dat:
- de vervangingswaarde stijgt;
- schaarste de prijs ondersteunt;
- de intrinsieke waarde beter behouden blijft dan bij geld op een rekening.
Vastgoed is een tastbare, fysieke asset. Wanneer de geldhoeveelheid stijgt en geld minder waard wordt, blijven harde activa historisch gezien beter overeind.
2. Huurinkomsten volgen de index
Een uniek voordeel in België is de jaarlijkse huurindexering. Veel huurcontracten bevatten een automatische aanpassing op basis van de consumptieprijsindex. Dat betekent dat wanneer het leven duurder wordt, de huurprijs mee stijgt.
Gevolg:
- je netto rendement beweegt mee met de inflatie;
- je inkomsten corrigeren automatisch de koopkrachtverliezen;
- je cashflow blijft relatief beschermd.
In periodes van hoge inflatie stijgt bovendien vaak de rente. Daardoor wordt kopen moeilijker voor starters en groeit de vraag naar huurwoningen — wat extra druk op de huurprijzen zet.
3. Inflatie werkt in het voordeel van wie leent
Dit wordt vaak het “depreciating debt effect” genoemd.
Wanneer je investeert met een vaste rentehypotheek, blijft je maandelijkse aflossing nominaal gelijk. Maar bij hoge inflatie wordt geld minder waard. Concreet betekent dit:
- je lost je lening af met euro’s die minder koopkracht hebben;
- je huurinkomsten stijgen door indexering;
- je reële schuldenlast daalt in verhouding tot je inkomsten.
Inflatie speelt dus in het voordeel van wie verstandig gefinancierd heeft.
4. Een sterker alternatief dan spaargeld
Spaargeld levert in tijden van hoge inflatie vaak een negatief reëel rendement op. Met andere woorden: zelfs als je interest ontvangt, verlies je koopkracht.
Vastgoed daarentegen combineert:
- mogelijke waardestijging;
- geïndexeerde inkomsten;
- hefboomeffect via financiering.
Dat maakt het historisch een efficiënter instrument om vermogen te beschermen tegen erosie.
Conclusie
Residentieel vastgoed biedt inflatiebescherming via een combinatie van:
- stijgende vastgoedprijzen,
- geïndexeerde huurinkomsten,
- en het voordeel van vaste schulden in een inflatoire omgeving.
Op lange termijn beschermt het de koopkracht van je vermogen aanzienlijk beter dan traditionele spaarproducten. Mits doordachte locatiekeuze en solide financiering blijft vastgoed één van de meest robuuste instrumenten tegen inflatie.
Meer weten over investeren in vastgoed? Lees onze andere vastgoedtips
Gerelateerde artikelen
-

Nakende renovatieplicht en indexatiestop: waarom investeren in nieuwbouw de veilige keuze is
Lees meer: Nakende renovatieplicht en indexatiestop: waarom investeren in nieuwbouw de veilige keuze isDe Vlaamse huurmarkt wordt steeds sterker gestuurd door energiebeleid. Waar vroeger locatie en huurprijs de belangrijkste parameters waren, spelen vandaag EPC-labels en indexatieregels een doorslaggevende rol. Voor vastgoedinvesteerders betekent dat één duidelijke realiteit: investeren in verouderd vastgoed wordt steeds minder voorspelbaar. Nieuwbouw daarentegen biedt rust, duidelijkheid en toekomstzekerheid. Indexatiestop huurwoningen: geen volledig verbod, wel duidelijke […]
-
Quotiteiten in nieuwbouw: waarom worden kosten verdeeld volgens duizendsten?
Lees meer: Quotiteiten in nieuwbouw: waarom worden kosten verdeeld volgens duizendsten?Wie een appartement koopt in een nieuwbouwproject, krijgt vroeg of laat te maken met het begrip quotiteiten, ook wel duizendsten genoemd. Het klinkt technisch – en dat is het ook – maar het principe is eigenlijk eenvoudig: quotiteiten bepalen welk aandeel je hebt in de gemeenschappelijke delen van het gebouw én hoe de gemeenschappelijke kosten […]